
Market Summary
Harga Minyak Tertinggi Sejak April: Harga minyak Brent naik +6,3% WoW ke US$116,7/barrel di tengah eskalasi konflik Houthi dan Arab Saudi. → Berpotensi menjaga inflasi tetap tinggi, sehingga The Fed masih diproyeksikan menaikkan suku bunga hingga akhir 2026..
Yield US Treasury Kembali di Bawah 5%: Yield US Treasury tenor 10 tahun turun ke bawah 5% pada Kamis (22/10), penurunan harian terbesar sejak Maret 2023. → Turunnya yield US Treasury berpotensi meredakan tekanan terhadap obligasi Indonesia dan rupiah.
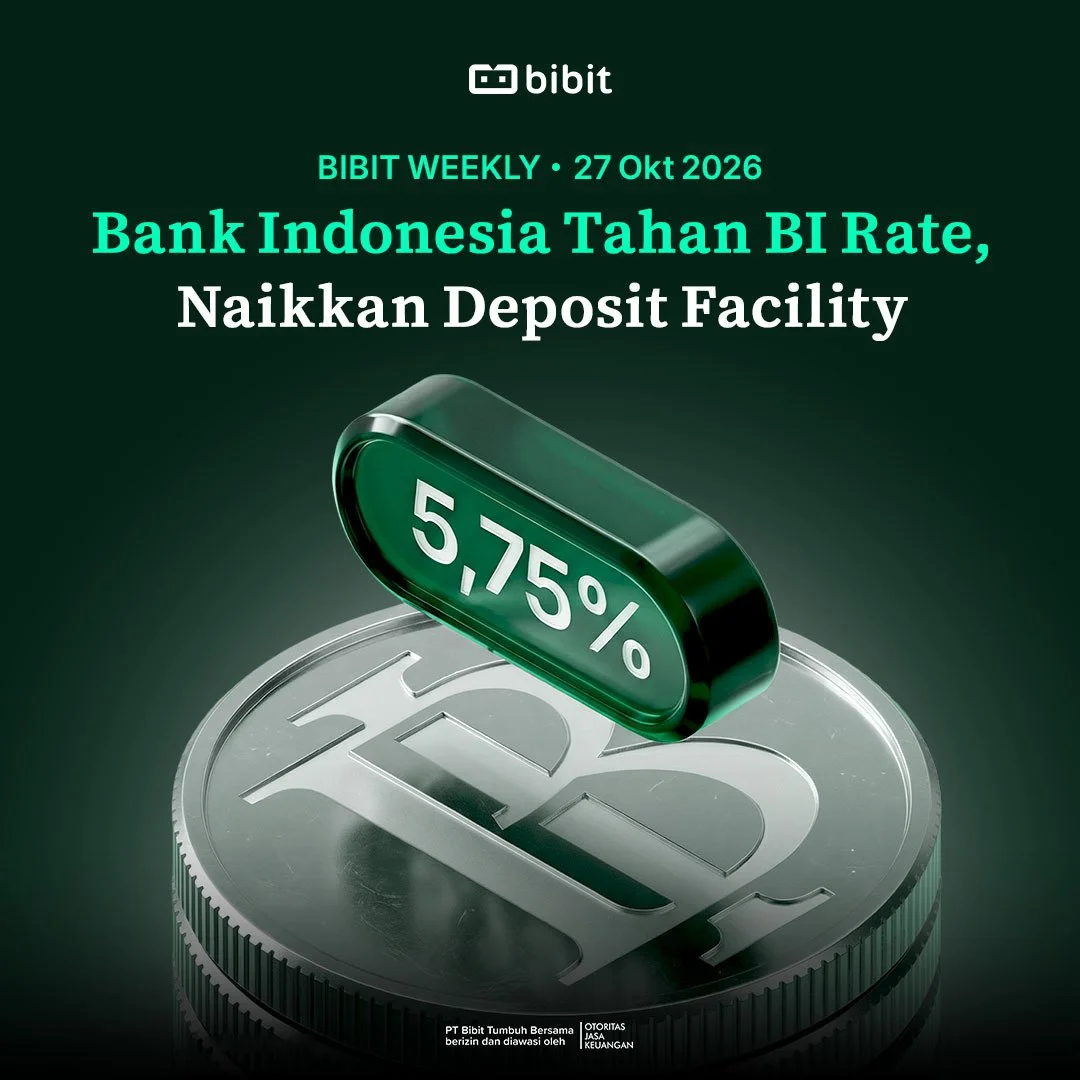
Bank Indonesia Tahan BI Rate, Naikkan Deposit Facility: BI Rate ditahan di 5,75% di tengah ekspektasi konsensus yang terbagi, namun deposit facility dinaikkan +25 bps ke 5%. → Suku bunga jangka pendek cenderung naik meski BI Rate tidak berubah.
IHSG Rebound +4,90% dalam Sepekan, Meski Foreign Outflow Saham Mingguan Capai Rp6,9 Triliun
Latest Update (23/10/2026)
|
What Happened in the Market
Harga minyak Brent naik sekitar +6,3% WoW ke kisaran US$116,7/barrel pada Jumat (23/10), tertinggi sejak April 2026. Reuters melaporkan bahwa kenaikan harga minyak didorong oleh serangan baru kelompok Houthi terhadap infrastruktur Arab Saudi, di tengah laporan mengenai rencana serangan AS dan Israel terhadap Iran setelah midterm elections AS.
Pada Senin (26/10) pagi, Brent turun -1,1% ke kisaran US$115,5/barrel. Bloomberg melaporkan penurunan ini terjadi seiring belum adanya perkembangan baru dari pernyataan AS dan Iran, serta indikator teknikal yang menandakan kenaikan harga minyak sudah terlalu cepat.
Yield US Treasury tenor 10 tahun kembali turun ke bawah 5% pada Kamis (22/10), penurunan harian terbesar sejak Maret 2023. Reuters melaporkan hal ini terjadi seiring aksi jual saham teknologi global di tengah kekhawatiran besarnya kebutuhan pendanaan AI.
Bank Indonesia mempertahankan suku bunga BI Rate di level 5,75%, namun menaikkan suku bunga deposit facility +25 bps ke level 5%, di tengah ekspektasi konsensus yang terbagi antara hold atau naik +25 bps ke level 6%.
Gubernur BI, Destry Damayanti, menilai kenaikan suku bunga secara kumulatif sebesar 100 bps pada Mei–Juni 2026 sudah cukup untuk menjaga ekspektasi inflasi, dan kini BI berfokus pada kebijakan yang lebih ditargetkan untuk mendorong inflow melalui peningkatan insentif hedging.
Kepala Departemen Kebijakan Ekonomi Moneter BI, Firman Mochtar, mengatakan kenaikan deposit facility ditujukan untuk mengembalikan selisih deposit facility dan lending facility terhadap BI Rate menjadi simetris di 75 bps, agar transmisi kebijakan moneter lebih efektif.
Untuk menjaga kecukupan likuiditas perbankan, BI menurunkan giro wajib minimum (GWM) secara bertahap, yang diproyeksikan menginjeksi ~Rp190 T ke sistem perbankan. BI juga telah mengurangi outstanding SRBI untuk menjaga likuiditas pasar uang, serta membeli obligasi pemerintah di pasar sekunder senilai ~Rp135 T sejak awal tahun.
Pertumbuhan kredit perbankan mencapai +13,26% YoY per September 2026 (vs Agustus 2026: +13,65% YoY), di atas target BI untuk 2026 di kisaran +8–12% YoY.
Di sisi lain, BI melihat tantangan eksternal semakin besar dan kembali merevisi proyeksi defisit transaksi berjalan (current account) 2026 ke kisaran 1,6–2,4% terhadap PDB, dari sebelumnya 0,5–1,3%.
BEI pada Rabu (21/10) mengumumkan penyesuaian kriteria evaluasi IHSG yang akan mengecualikan saham-saham dalam daftar high shareholding concentration (HSC) dari kriteria seleksi konstituen, efektif pada 2 November 2026.
What’s the Impact?
Secara Global:
Pasar global pekan lalu dipengaruhi oleh dua faktor. Eskalasi konflik di Timur Tengah mendorong harga minyak naik secara signifikan, sehingga risiko inflasi energi kembali meningkat dan menjaga tekanan bagi The Fed untuk mempertahankan kebijakan moneter yang ketat. Di sisi lain, aksi jual saham teknologi akibat kekhawatiran pendanaan AI mendorong investor beralih kembali ke US Treasury, sehingga yield turun signifikan.
Penurunan harga minyak pada Senin (26/10) pagi belum mengubah gambaran tersebut, karena risiko eskalasi setelah midterm elections AS masih terbuka. Berdasarkan CME FedWatch, probabilitas The Fed mempertahankan suku bunga pada pertemuan 27–28 Oktober 2026 berada di level 90% per Senin (26/10). Kenaikan suku bunga baru diperkirakan terjadi pada Desember 2026, meski probabilitasnya turun ke ~78% dari 89% sepekan sebelumnya.
Untuk Indonesia:
Bank Indonesia memilih kombinasi kebijakan yang lebih terarah dibandingkan menaikkan BI Rate. Meski BI Rate ditahan, kenaikan deposit facility dapat dibaca sebagai kenaikan suku bunga secara tidak langsung (shadow hike). Imbal hasil yang diterima bank saat menempatkan dana di BI ikut naik, sehingga suku bunga di pasar uang turut terdorong naik.
Di sisi lain, penurunan GWM, pengurangan SRBI, dan pembelian obligasi pemerintah oleh BI menambah likuiditas perbankan. Dengan kata lain, BI mendorong suku bunga jangka pendek naik, namun di saat yang sama menambah dana yang bisa disalurkan bank sebagai kredit — yang pertumbuhannya masih di atas target BI.
Keputusan ini juga sejalan dengan ekspektasi bahwa The Fed masih akan menahan suku bunganya pekan ini. Meski demikian, harga minyak yang tinggi dan proyeksi defisit transaksi berjalan yang melebar berpotensi menambah tekanan pada rupiah, sekaligus membebani APBN melalui kebutuhan subsidi energi yang lebih besar. Investor perlu memantau efektivitas langkah-langkah BI ini, terutama terhadap stabilitas nilai tukar rupiah menjelang dan setelah keputusan The Fed.
Why Should I Care?
Bagi investor yang memperhatikan kebijakan arah suku bunga Bank Indonesia, keputusan pekan lalu mungkin terasa membingungkan. BI Rate ditahan di 5,75%, deposit facility justru naik ke 5%, sementara likuiditas ke perbankan berpotensi naik ~Rp190 T. Namun, ketiga langkah ini memberi petunjuk yang cukup jelas tentang arah imbal hasil di pasar uang dan pasar obligasi ke depan.
Di pasar uang, kenaikan deposit facility cenderung mengangkat suku bunga jangka pendek, sehingga imbal hasil instrumen pasar uang dan deposito ikut naik secara bertahap. Di pasar obligasi, pembelian obligasi pemerintah oleh BI yang mencapai ~Rp135 T sejak awal tahun menjadi penopang permintaan di pasar, sehingga kenaikan yield cenderung lebih tertahan. Meski demikian, penopang ini belum menghapus risiko dari luar. Selama harga minyak bertahan tinggi dan defisit transaksi berjalan melebar, rupiah tetap rentan tertekan, dan pelemahan rupiah biasanya diikuti kenaikan yield obligasi pemerintah. Ruang penurunan yield juga terbatas karena pasar masih memperkirakan The Fed menaikkan suku bunga pada Desember 2026.
Pekan ini, ada tiga hal yang perlu dipantau: keputusan The Fed pada FOMC 27–28 Oktober 2026, rilis data inflasi PCE AS (acuan inflasi utama The Fed) periode September 2026 pada Kamis (29/10), dan arah harga minyak menjelang midterm elections AS. Bagi investor yang ingin menunggu kejelasan dari ketiga hal tersebut, Reksa Dana Pasar Uang dapat menjadi pilihan defensif untuk menjaga likuiditas portofolio. Reksa Dana Pasar Uang USD juga dapat dipertimbangkan bagi investor yang ingin mendiversifikasi eksposur dari risiko pelemahan rupiah. Apa pun pilihannya, pastikan penyesuaian alokasi tetap sesuai dengan tujuan dan profil risiko masing-masing.
| Top Reksa Dana Pasar Uang di Bibit | |||||||||||||||
|
|||||||||||||||
|
Return reksa dana per 19 Oktober 2026.
Berdasarkan data historis, tidak menjamin kinerja di masa depan. |


Writer: Bibit Investment Research Team
Disclaimer: Konten ini hanya dibuat untuk tujuan edukasi dan bukan rekomendasi untuk beli/jual produk investasi tertentu. Always do your own research.
In Case You Missed It
🗓️ Bibit Insights: Investasi Rutin dari Gaji Jadi Lebih Ringan Pakai SIP
Buat investasimu berjalan otomatis setiap gajian ke aset yang stabil dengan aktifkan SIP di aset Reksa Dana Pasar Uang yang stabil atau Obligasi FR kepastian return dengan tenor pendek.
🏦 Segera Hadir ST017: SBN Ritel Terakhir di 2026
Beli ST017 di Bibit mulai Jumat, 6 November – 2 Desember 2026. Imbal hasil floating with floor: bisa naik, anti turun di bawah batas minimum.
Other Articles
🔧 ISSP: Double Profits in the Pipeline – Laba bersih berpotensi tumbuh +40% CAGR pada 2026-2028F didorong oleh kenaikan volume, margin serta operating leverage dari kehadiran pabrik baru. Potensi upside +44% dengan potensi dividend yield 10% mulai tahun buku 2027F.
🌷 BI Rate Dipertahankan di 5,75%, Insentif Hedging Kembali Naik – Bank Indonesia pada Rabu (21/10) mempertahankan suku bunga BI Rate di level 5,75%, di tengah ekspektasi konsensus yang terbagi antara hold atau naik +25 bps ke level 6%.
💰 BMRI: Pertumbuhan Laba Bersih 3Q26 Melandai, tapi 9M26 Masih Lampaui Ekspektasi – BMRI mencatat laba bersih Rp15,1 T pada 3Q26 (+14% YoY, +1% QoQ), sehingga laba bersih selama 9M26 mencapai Rp45,5 T (+21% YoY) dan melampaui ekspektasi karena setara 80% estimasi 2026F konsensus.
