
Market Summary
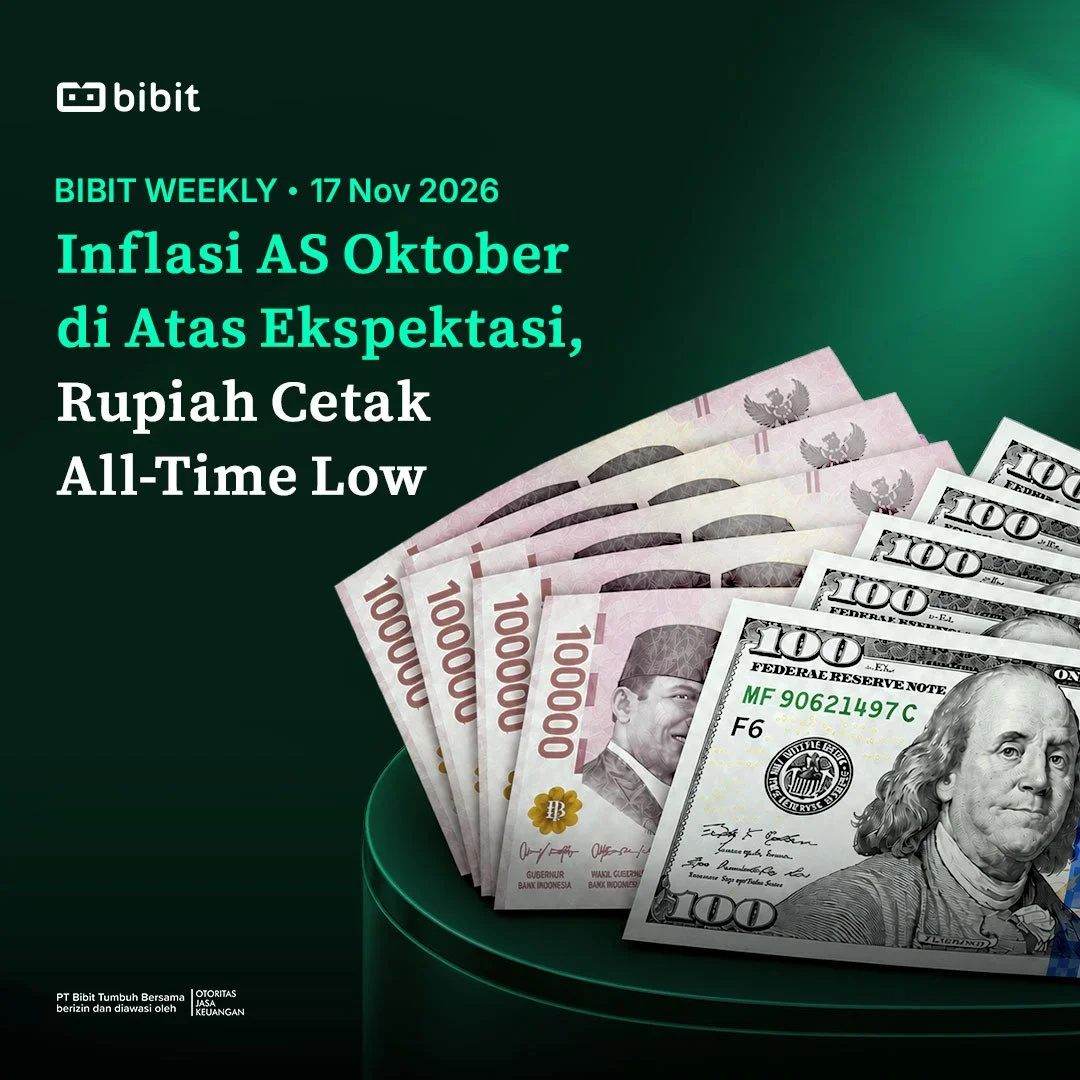
Rupiah Cetak All-Time Low: Ditutup di Rp18.232/US$ pada Kamis (12/11), seiring meningkatnya ekspektasi kenaikan suku bunga The Fed pada Desember. → Bank Indonesia berpotensi perlu merespons lebih kuat untuk menjaga stabilitas rupiah.
Inflasi AS Oktober di Atas Ekspektasi: Inflasi CPI tercatat +0,4% MoM dan inflasi inti +0,3% MoM, keduanya melampaui ekspektasi. → Peluang kenaikan suku bunga The Fed pada FOMC Desember naik ke 93% per Senin (16/11), dari 76% pada Jumat (6/11).
Defisit APBN 10M26 Melebar ke 1,47% PDB: Outlook defisit 2026 tetap di 2,85% PDB, meski sejumlah asumsi makroekonomi dalam APBN 2026 meleset. → Disiplin fiskal makin dicermati, terutama saat rupiah berada di level terlemah sepanjang sejarah.
IHSG Menguat +5,82% WoW, Yield Obligasi Pemerintah Tenor 10 Tahun Turun -3 bps Sepekan
Latest Update (13/11/2026)
|
What Happened in the Market
Nilai tukar rupiah ditutup melemah -0,4% ke Rp18.258 per dolar AS pada Senin (16/11), mencatatkan level all-time low menurut data Bloomberg, seiring meningkatnya ekspektasi kenaikan suku bunga The Fed pada Desember 2026. Indeks dolar AS (DXY) pada hari yang sama menguat ke 103,4, tertinggi sejak April 2025.
Biro Statistik Tenaga Kerja AS merilis data inflasi indeks harga konsumen (CPI) AS periode Oktober 2026 yang melambat secara bulanan, tetapi tetap melampaui ekspektasi. Angka inflasi tahunan (YoY) tidak dipublikasikan karena tidak ada data pembanding akibat government shutdown AS pada Oktober 2025.
CPI MoM: +0,4% (vs ekspektasi: +0,3%, September 2026: +0,6%)
Core CPI MoM: +0,3% (vs ekspektasi: +0,2%, September 2026: +0,3%)
Indeks harga produsen (PPI) AS mencatatkan inflasi +6,5% YoY pada Oktober 2026 (vs ekspektasi: +6,6%, September 2026: +6,3%), sedikit di bawah ekspektasi tetapi merupakan level tertinggi sejak November 2022.
Dalam sepekan, yield US Treasury tenor 10 tahun naik +28 bps WoW, sementara harga emas turun -4,6% WoW ke US$3.884,5/oz per Jumat (13/11).
Harga minyak Brent bertahan di kisaran US$95/barrel pada Senin (16/11) pagi, setelah sempat naik pekan lalu menyusul klaim kelompok Houthi yang didukung Iran bahwa mereka menyerang sejumlah fasilitas minyak Arab Saudi.
Kementerian Keuangan mencatat bahwa defisit APBN selama 10M26 mencapai Rp379,3 T atau setara 1,47% terhadap PDB (vs 9M26: defisit 1,24% terhadap PDB), melebar seiring belanja negara yang tumbuh +15,6% YoY.
Defisit tersebut membaik dibanding 10M25 (2,02% terhadap PDB), meski dinilai turut terbantu oleh restitusi pajak yang lebih kecil dibanding tahun lalu dan pembayaran kompensasi energi ke Pertamina dan PLN yang belum bertambah sejak Agustus 2026.
Pemerintah tetap mempertahankan outlook defisit 2026 di level 2,85% terhadap PDB, meski rata-rata nilai tukar rupiah dan harga minyak mentah Indonesia/ICP sejak awal tahun meleset dari asumsi APBN.
MSCI dan FTSE Russell mengumumkan hasil review indeks untuk pasar saham Indonesia pekan lalu, bersamaan dengan BEI yang pada Rabu (11/11) menambah 300 emiten ke daftar saham high shareholding concentration (HSC) menjadi 383 emiten. Saham HSC dikecualikan dari perhitungan IHSG serta indeks utama seperti LQ45 dan IDX80.
MSCI mengeluarkan dua saham Indonesia dari MSCI Global Standard Index dan tujuh saham dari MSCI Small Cap Index, efektif setelah penutupan perdagangan 30 November 2026.
FTSE Russell mempertahankan status Indonesia sebagai secondary emerging market dan mengakui perkembangan positif dari otoritas pasar modal, tetapi masih menunda penambahan saham dan kenaikan bobot Indonesia hingga setidaknya Maret 2027. Saham HSC juga akan dihapus dari indeksnya mulai 21 Desember 2026.
IHSG sendiri ditutup naik +5,82% WoW ke 5.344,4 pada Jumat (13/11), sementara investor asing mencatatkan penjualan bersih saham sebesar Rp0,24 T dalam sepekan.
Instruksi Presiden Prabowo Subianto pada Sabtu (14/11) tentang minimal 70% hasil pertambangan dinikmati negara dinilai kembali memunculkan wacana skema gross split minerba, yang sempat dibatalkan pemerintah pada Juni 2026.
Wakil Presiden Gibran Rakabuming Raka resmi mengajukan pengunduran diri kepada MPR pada Kamis (12/11). Ketua MPR, Ahmad Muzani, mengatakan pada Jumat (13/11) bahwa rapat paripurna untuk memilih wakil presiden baru akan digelar pada 2 Desember 2026.
What’s the Impact?
Secara Global:
Data inflasi AS periode Oktober menunjukkan tekanan harga yang belum mereda. Kenaikan harga secara bulanan memang melambat dibanding September, tetapi inflasi umum dan inflasi inti sama-sama melampaui ekspektasi. Karena angka inflasi tahunan tidak dipublikasikan, pasar kini lebih bergantung pada data bulanan untuk membaca arah kebijakan The Fed. Di sisi lain, inflasi di tingkat produsen yang berada di level tertinggi dalam hampir empat tahun menandakan tekanan biaya yang berpotensi diteruskan ke harga konsumen dalam beberapa bulan ke depan.
Pejabat The Fed juga memperkuat sinyal kenaikan suku bunga, dengan Gubernur The Fed, Christopher Waller, menilai kenaikan suku bunga perlu dilakukan pada Desember, sementara Presiden The Fed Dallas, Lorie Logan, menyebut The Fed masih perlu menaikkan suku bunga dua kali lagi. Berdasarkan CME FedWatch, peluang kenaikan suku bunga pada FOMC Desember naik ke ~93% per Senin (16/11), dari ~76% pada Jumat (6/11). Ekspektasi ini mendorong yield US Treasury naik dan dolar AS menguat, sementara harga emas ikut tertekan ke bawah level US$3.900/oz.
Untuk Indonesia:
Penguatan dolar AS membawa rupiah ke level penutupan all-time low baru. Dengan peluang kenaikan suku bunga The Fed yang semakin meningkat, Bank Indonesia menghadapi ruang kebijakan yang lebih sempit, karena perlu menjaga stabilitas rupiah di tengah selisih suku bunga dengan AS yang berpotensi menyempit.
Dari sisi fiskal, defisit APBN hingga Oktober masih lebih rendah dibanding tahun lalu dan jauh di bawah outlook akhir tahun, salah satunya terbantu oleh pendapatan negara yang tumbuh lebih cepat dari belanja. Namun, outlook tersebut dipertahankan saat rupiah dan harga minyak sudah meleset dari asumsi APBN. Jika rupiah terus melemah dan harga minyak bertahan tinggi, beban subsidi energi dan bunga utang berpotensi bertambah, sehingga kebutuhan pembiayaan melalui penerbitan obligasi pemerintah dapat meningkat. Foreign inflow di pasar obligasi menunjukkan permintaan masih relatif terjaga, tetapi keberlanjutannya akan bergantung pada disiplin fiskal dan arah rupiah.
Di pasar saham, IHSG menguat meski masih mencatatkan foreign outflow. Pengakuan FTSE Russell atas perkembangan positif menjadi sinyal bahwa reformasi pasar modal mulai diperhatikan, tetapi keluarnya sejumlah saham dari indeks MSCI serta penundaan penambahan saham oleh FTSE Russell membuat ruang masuknya foreign inflow melalui indeks global masih terbatas. Proses pemilihan wakil presiden baru juga menambah faktor domestik yang perlu dipantau hingga awal Desember 2026.
Why Should I Care?
Pasar memberi mixed signals bagi investor pekan lalu. IHSG menguat +5,82% dalam sepekan dan FTSE Russell mengakui perkembangan positif reformasi pasar modal, tetapi rupiah justru ditutup di level all-time low dan akhir pekan membawa risiko kebijakan baru dari sektor tambang.
Tekanan pada rupiah dinilai datang dari beberapa faktor sekaligus: peluang kenaikan suku bunga The Fed, harga minyak yang masih tinggi, kekhawatiran soal status pasar saham Indonesia di indeks global, hingga ketidakpastian politik. Selama tekanan ini bertahan, ruang kebijakan Bank Indonesia tetap terbatas, sehingga pasar obligasi sangat bergantung pada foreign inflow yang sejauh ini masih terjaga. Di pasar saham, kenaikan IHSG belum diikuti foreign inflow, dan penundaan penambahan saham oleh FTSE Russell hingga Maret 2027 berarti dana asing dari indeks global belum akan masuk dalam waktu dekat. Instruksi Presiden soal 70% hasil tambang untuk negara juga berpotensi menekan sentimen sektor komoditas.
Beberapa agenda yang perlu dicermati: hasil RDG Bank Indonesia pada 18 November, klarifikasi dari Kementerian ESDM terkait instruksi 70% hasil tambang, perubahan indeks MSCI yang efektif setelah 30 November, rapat paripurna MPR untuk memilih wakil presiden baru pada 2 Desember, keputusan suku bunga The Fed pada Desember, serta penghapusan saham HSC dari indeks FTSE Russell mulai 21 Desember.
Di tengah kondisi ini, Reksa Dana Pasar Uang dapat menjadi pilihan defensif untuk menjaga likuiditas, sementara Reksa Dana Pasar Uang USD dapat dipertimbangkan bagi investor yang ingin mengurangi risiko pelemahan rupiah. SBN Ritel ST017 juga relevan dengan skema floating with floor: imbal hasilnya ikut naik jika BI Rate naik, tetapi tidak turun di bawah batas minimumnya, sekaligus memberikan passive income rutin bulanan.

| Top Reksa Dana Pasar Uang di Bibit | |||||||||||||||
|
|||||||||||||||
|
Return reksa dana per 16 November 2026.
Berdasarkan data historis, tidak menjamin kinerja di masa depan. |


ST017: SBN Terakhir Tahun Ini dengan Minimum Return 6,95% p.a. Kuota Semakin Menipis
Masa penawaran: 6 November - 2 Desember 2026
|
Writer: Bibit Investment Research Team
Disclaimer: Konten ini hanya dibuat untuk tujuan edukasi dan bukan rekomendasi untuk beli/jual produk investasi tertentu. Always do your own research.
In Case You Missed It
Bibit Insights – What Matters Now: Passive Income Tiap Bulan – SBN Retail seperti Sukuk Tabungan ST017 jadi alternatif aset untuk bangun passive income yang rendah risiko. Passive income bulanan dari kupon tiap tanggal 10 hingga jatuh tempo. Aman dijamin undang-undang.
Other Articles
💰 APBN Catat Defisit 1,47% terhadap PDB selama 10M26 – Kementerian Keuangan pada Jumat (13/11) mengumumkan bahwa defisit APBN hingga Oktober 2026 mencapai Rp379,3 T atau setara 1,47% terhadap PDB (vs. 9M26: 1,24% terhadap PDB, 10M25: 2,02% terhadap PDB).
📢 MSCI Umumkan Index Review, BEI Evaluasi Indeks LQ45 & IDX80 – MSCI pada Rabu (11/11) waktu setempat mengumumkan index review, dengan semua perubahan akan diberlakukan mulai penutupan bursa 30 November 2026.
💸 Narasi Hawkish The Fed Menguat, Rupiah Kembali Dekati All–Time Low – Nilai tukar rupiah terhadap dolar AS ditutup melemah -0,5% ke 18.145 pada Rabu (11/11), kembali mendekati rekor all–time low di 18.189, seiring tekanan dari meningkatnya indeks dolar AS (DXY) ke 102,5.
